


카카오페이
0.00.00 Avaliações
Especificações do app
- Versão
- Varia conforme o dispositivo
- Atualizado em
- Licença
- Free
- Downloads
- 10.000.000+
- Desenvolvedor
- kakaopay corp.
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
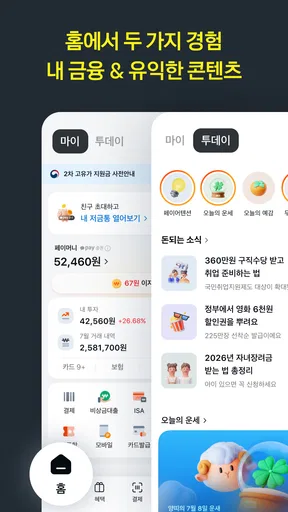
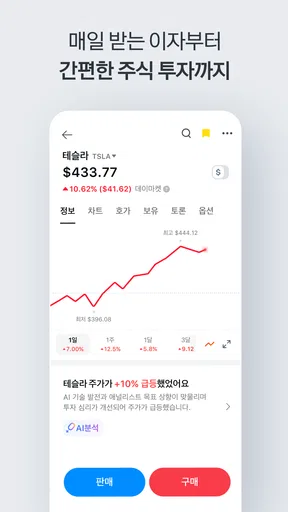
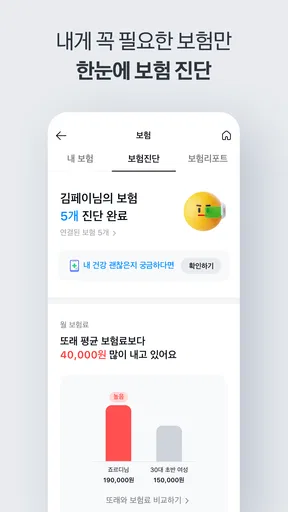
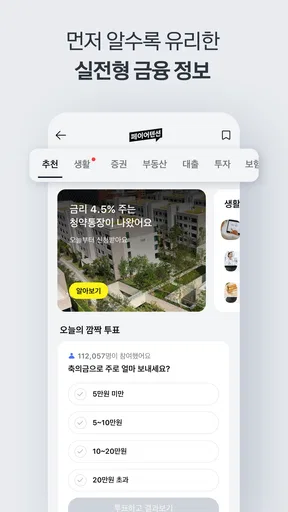
Quando instalei o 카카오페이, a primeira impressão foi a de estar diante de uma carteira financeira pensada para acompanhar várias partes da vida no mesmo lugar. A proposta reúne pagamentos, pontos, títulos, gestão de ativos, seguros e empréstimos, algo bem mais amplo do que uma simples aplicação para pagar contas. Na prática, essa amplitude é justamente o que torna a experiência interessante e também exige um pouco de disciplina para não transformar a tela inicial numa lista de tarefas financeiras.
O aplicativo pertence à categoria de finanças e é desenvolvido pela kakaopay corp. Ele é gratuito para instalar, tem classificação PEGI 3 e já ultrapassou a marca de 10 milhões de instalações. Há compras dentro da aplicação processadas pelo Google Play, com valores que vão de 0,69 € a 94,99 €. Eu considero importante deixar isso claro porque “gratuito” aqui descreve a instalação, não significa que todos os produtos financeiros ou operações disponíveis tenham necessariamente o mesmo custo.
O que realmente muda depois da primeira semana
Nos primeiros dias, o maior atrativo é a concentração. Em vez de alternar entre uma carteira digital, uma aplicação de investimentos, um espaço para seguros e outro para crédito, o utilizador encontra essas áreas dentro da mesma experiência. Para quem já vive no ecossistema Kakao, essa proximidade pode tornar o início especialmente natural. Para quem chega sem esse hábito, a adaptação depende mais de entender a organização dos menus do que de aprender uma ferramenta complicada.
Eu começaria por uma utilização modesta: configurar apenas o pagamento e observar como os pontos aparecem no fluxo diário. Só depois exploraria títulos, seguros, empréstimos e gestão de ativos. Essa ordem evita um erro comum em aplicações financeiras completas: abrir muitas possibilidades antes de saber quais delas realmente ajudam. O valor do 카카오페이 não está em tocar em cada função, mas em escolher as que correspondem à sua rotina.
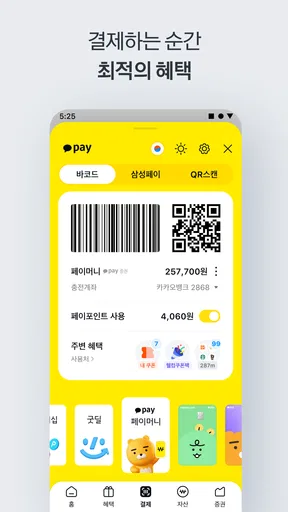
O módulo de pagamentos é o ponto de entrada mais fácil de avaliar. Ele faz sentido para compras recorrentes e para quem prefere reduzir a dependência de cartões físicos ou de processos separados. Ainda assim, uma carteira digital só se torna prática quando o pagamento acontece sem hesitação. Se você precisa confirmar constantemente qual saldo usar, procurar uma opção escondida ou alternar entre diferentes métodos, a conveniência inicial perde força.
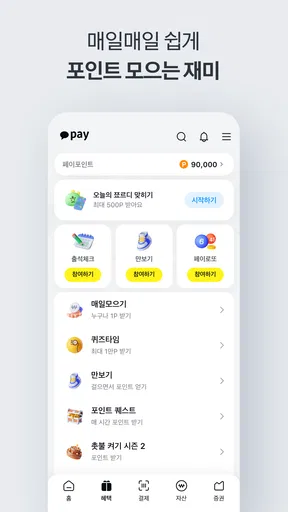
Os pontos acrescentam uma camada de incentivo, mas eu evitaria tratá-los como motivo suficiente para gastar mais. O melhor uso é encará-los como um pequeno retorno de atividades que você já faria. Uma estratégia simples é verificar os pontos em um momento fixo da semana, em vez de abrir a aplicação várias vezes por impulso. Assim, o recurso apoia a rotina sem criar uma nova obrigação diária.
Uma situação cotidiana em que a integração ajuda
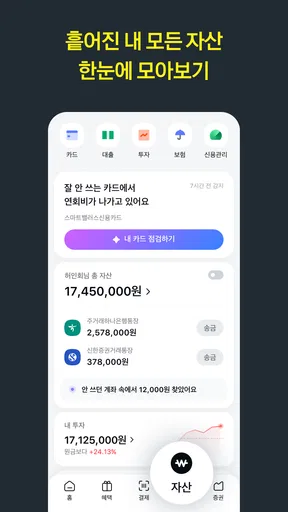
Imagine uma pessoa que recebe, paga despesas, faz compras e acompanha algum investimento usando serviços diferentes. No fim do mês, ela quer perceber para onde o dinheiro foi, mas acaba reconstruindo a informação manualmente. O 카카오페이 pode ser útil nesse cenário porque aproxima pagamentos, ativos, seguros e crédito numa única área de consulta. A vantagem não é apenas economizar toques; é reduzir a distância entre uma decisão de consumo e a visão financeira mais ampla.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
Eu, porém, não usaria essa integração como desculpa para abandonar completamente o banco principal ou os documentos de cada produto. Uma aplicação agregadora facilita a consulta, mas decisões sobre empréstimos, seguros ou investimentos continuam merecendo leitura cuidadosa das condições apresentadas. A tela resumida é boa para orientar a próxima pergunta; ela não deve substituir a análise do contrato.
Para quem a primeira semana é mais convincente
O aplicativo tende a agradar quem quer uma experiência financeira centralizada, quem realiza pagamentos digitais com frequência e quem se beneficia de acompanhar diferentes produtos sem abrir várias aplicações. Também pode ser interessante para utilizadores que gostam de ver uma fotografia geral das suas finanças antes de decidir o que fazer com o dinheiro.
Eu seria mais cauteloso se você procura apenas uma carteira mínima para pagar. Nesse caso, a presença de investimentos, seguros e crédito pode parecer excesso. Uma aplicação bancária tradicional ou uma carteira especializada pode ser mais direta quando a prioridade é fazer poucas coisas, com o mínimo de menus possível.
O valor mês após mês depende de hábitos, não da novidade
Depois da curiosidade inicial, o teste verdadeiro é descobrir se o aplicativo continua útil quando já não há novas áreas para explorar. Para mim, a resposta depende de três hábitos: consultar os movimentos com regularidade, usar os pontos sem alterar o comportamento de compra e rever os ativos ou produtos financeiros em momentos definidos. Sem esse ritmo, a aplicação corre o risco de virar apenas mais um ícone no telemóvel.
A gestão de ativos é mais valiosa quando serve para comparar a situação atual com os objetivos pessoais. Não é necessário abrir essa área todos os dias. Uma revisão mensal pode ser suficiente para perceber se a distribuição do dinheiro ainda faz sentido, se houve alguma mudança relevante ou se determinada decisão foi tomada apenas por impulso. O ganho está na consistência, não na frequência exagerada.
O mesmo vale para títulos. Ter acesso a essa área dentro da aplicação pode encurtar o caminho entre acompanhar e agir, mas essa rapidez também pede autocontrolo. Eu prefiro usar a consulta para acompanhar uma estratégia já pensada, e não para reagir a cada variação percebida. A integração torna a ação fácil; cabe ao utilizador decidir quando não agir.
Seguros e empréstimos têm uma utilidade mais episódica. Você provavelmente não precisa deles todos os meses, mas agradece encontrar uma porta de entrada quando surge uma necessidade concreta. O ponto forte é a conveniência de pesquisar ou acompanhar essas opções no mesmo ambiente. O ponto fraco é que a conveniência pode fazer um produto importante parecer tão simples quanto uma compra comum.
Por isso, a melhor rotina mensal é separar consulta de decisão. Primeiro, eu verificaria o que mudou: pagamentos, pontos, ativos e eventuais produtos financeiros. Depois, anotaria o que exige ação e deixaria o restante quieto. Essa pequena separação evita que uma notificação ou uma sugestão de crédito se transforme automaticamente numa decisão financeira.
O que mantém a aplicação relevante
A recorrência vem da combinação entre pequenas tarefas e consultas ocasionais. Pagamentos e pontos podem trazer uso frequente; gestão de ativos oferece uma razão para voltar com mais calma; seguros e empréstimos funcionam como recursos de contexto. Essa mistura é mais sustentável do que depender de uma única função, mas só funciona se a interface deixar claro o que é acompanhamento e o que é contratação.
Na minha experiência, um bom sinal de valor duradouro é conseguir abrir o aplicativo com uma pergunta concreta: “o que aconteceu com o meu dinheiro?”, “há algum pagamento pendente?” ou “preciso rever esta posição?”. Quando a aplicação responde a perguntas reais, ela ganha lugar na rotina. Quando apenas mostra muitas possibilidades, a sensação de utilidade diminui.
Comparação com as alternativas habituais
Em comparação com uma aplicação bancária tradicional, o 카카오페이 parece mais abrangente e orientado à ligação entre serviços. O banco costuma ser mais forte como origem de conta, transferências e documentação oficial; uma carteira como esta pode ser mais conveniente para pagamentos, pontos e uma visão agregada. Eu não escolheria necessariamente uma para substituir a outra. Usaria cada uma para o que faz melhor, desde que a duplicação não complique o controlo.
Frente a uma aplicação dedicada a investimentos, a vantagem está na proximidade com o resto da vida financeira. A desvantagem é que o investidor muito focado pode preferir uma ferramenta especializada, com menos distrações e uma análise mais concentrada. O mesmo raciocínio vale para seguros e crédito: ter acesso integrado é prático, mas não significa que a comparação seja tão profunda quanto numa plataforma criada exclusivamente para esse objetivo.
A carteira também compete com soluções de pagamento mais simples. Essas alternativas podem vencer quando o utilizador quer apenas pagar e consultar transações. O 카카오페이 ganha quando a pessoa valoriza a possibilidade de expandir gradualmente para pontos, ativos e outros serviços. A escolha, portanto, não é sobre qual aplicação tem mais funções, mas sobre se você realmente quer que essas funções convivam.
O custo de manutenção é baixo, mas a atenção tem preço
Manter uma aplicação financeira instalada não exige o mesmo esforço de manter uma planilha completa, porém também não é totalmente automático. É preciso rever métodos de pagamento, acompanhar movimentos, distinguir pontos de dinheiro disponível e evitar confundir uma sugestão de produto com uma recomendação pessoal. Essa carga mental é discreta, mas aparece quando a aplicação reúne muitas áreas diferentes.
Eu recomendo criar uma rotina curta e previsível. Uma vez por semana, vale conferir pagamentos e movimentos recentes. Uma vez por mês, faz sentido olhar para ativos e pontos. Seguros e empréstimos devem ser consultados quando houver uma necessidade específica, não como parte de um ritual sem objetivo. Essa organização reduz a fadiga e impede que a aplicação dite o ritmo das suas finanças.
Também é prudente definir limites antes de usar recursos de crédito. Se a área de empréstimos estiver sempre visível, o acesso rápido pode ser útil em uma emergência, mas também pode normalizar uma decisão que deveria ser excepcional. Eu trataria essa função como uma ferramenta de comparação e último recurso, nunca como extensão do orçamento mensal.
Nos pagamentos, a manutenção envolve confirmar se o método escolhido continua adequado e se os registos correspondem ao que você espera. Uma carteira digital pode tornar a compra mais rápida, mas a rapidez reduz o momento natural de reflexão. Para despesas pequenas, isso raramente importa; para compras maiores ou recorrentes, eu faria uma verificação adicional antes de confirmar.
Onde surge a fadiga com o passar do tempo
A primeira fonte de cansaço é a quantidade de caminhos possíveis. Um utilizador que entrou apenas pelos pagamentos pode encontrar pontos, títulos, ativos, seguros e empréstimos competindo pela atenção. A variedade é uma força para quem quer centralização, mas uma fraqueza para quem prefere uma experiência silenciosa e especializada.
A segunda é a mistura entre tarefas imediatas e decisões de longo prazo. Pagar uma compra e avaliar um produto financeiro são ações com pesos completamente diferentes. Quando aparecem lado a lado, o utilizador precisa manter essa diferença mentalmente. Eu gostaria que todos tratassem essa separação com cuidado, sobretudo quando a interface torna o acesso muito conveniente.
A terceira é o risco de voltar apenas para perseguir recompensas. Os pontos podem ser agradáveis, mas deixam de ser uma vantagem quando influenciam compras que você não faria. O meu conselho é calcular o benefício pelo comportamento real: se o ponto não muda uma compra necessária, ótimo; se cria uma compra nova, ele provavelmente está a custar mais do que parece.
Há ainda a fadiga de segurança e confiança. Uma aplicação que concentra pagamentos, investimentos, seguros e crédito merece atenção especial ao iniciar sessão, confirmar operações e proteger o dispositivo. Eu não partilharia o acesso, não confirmaria pedidos por pressa e manteria o telemóvel protegido. Essas práticas não tornam o uso mais divertido, mas são parte inseparável de uma carteira financeira ampla.
Como evitar que o aplicativo vire um painel abandonado
O truque é limitar o papel que ele terá na sua vida. Se o objetivo é pagar, configure-o como carteira de pagamentos e ignore o restante até surgir uma necessidade. Se o objetivo é ter uma visão financeira mais completa, estabeleça um dia de revisão e não transforme cada alerta numa tarefa. Se você pretende acompanhar ativos, escreva antes quais decisões quer tomar e quais informações realmente importam.
Eu também manteria uma referência externa para os compromissos mais importantes, como datas de pagamento ou decisões de investimento. Não porque a aplicação seja inadequada, mas porque depender de um único painel pode fazer uma pessoa confundir conveniência com controlo. O melhor resultado vem quando o 카카오페이 reduz trabalho sem substituir completamente a responsabilidade do utilizador.
Veredito: merece espaço, desde que você use a amplitude com intenção
O 카카오페이 tem uma qualidade difícil de ignorar: ele tenta acompanhar a vida financeira inteira, e não apenas o momento do pagamento. A combinação de pagamentos, pontos, títulos, gestão de ativos, seguros e empréstimos cria uma proposta mais completa do que a de uma carteira básica. Para mim, essa é a razão principal para recomendá-lo a quem quer centralizar tarefas e consultas.
Mas a mesma amplitude impede uma recomendação universal. Se você precisa de uma ferramenta enxuta, sem estímulos adicionais e sem áreas relacionadas a crédito ou investimento, uma solução mais especializada pode ser melhor. Se você já tem aplicações separadas que funcionam bem e não sente dificuldade em alternar entre elas, a mudança pode não trazer benefício suficiente para justificar um novo hábito.
Também não vejo sentido em usar todas as funções apenas porque estão disponíveis. O aplicativo ganha valor quando resolve um problema específico: simplificar pagamentos, reunir uma visão dos ativos, acompanhar pontos ou facilitar a pesquisa de um produto financeiro. Ele perde valor quando a pessoa passa a abrir a aplicação sem saber o que procura.
O facto de ser gratuito para instalar ajuda a experimentar sem uma barreira inicial, enquanto as compras dentro da aplicação devem ser observadas com atenção sempre que uma operação passar pelo Google Play. A classificação PEGI 3 torna-o acessível em termos de faixa etária, mas isso não elimina a necessidade de responsabilidade financeira por parte de quem utiliza crédito, investimentos ou seguros.
Com lançamento em 25 de maio de 2020, o aplicativo não depende apenas do efeito de novidade para fazer sentido hoje. A sua permanência vem da possibilidade de encaixar pequenas tarefas frequentes com necessidades financeiras ocasionais. Na minha avaliação, o valor duradouro está menos na quantidade de funções e mais na rotina que você consegue construir sem se sentir pressionado por elas.
Eu recomendaria o 카카오페이 a quem quer uma carteira financeira ampla e aceita dedicar alguns minutos por semana à organização. Começaria pelos pagamentos, acrescentaria os pontos de forma moderada e só depois exploraria ativos, seguros e empréstimos. Para esse perfil, ele pode conquistar um lugar estável no telemóvel. Para quem prefere simplicidade absoluta, eu escolheria uma alternativa mais focada e deixaria esta proposta de lado.
Prós
- Pagamentos por aproximação facilitam compras em terminais compatíveis.
- Permite acompanhar gastos e transações diretamente pelo aplicativo.
- Integra serviços financeiros em uma única conta
- reduzindo a necessidade de outros apps.
- Oferece notificações rápidas após pagamentos e movimentações realizadas.
- A autenticação ajuda a proteger o acesso e confirmar operações sensíveis.
Contras
- A disponibilidade de recursos pode variar conforme o país e a instituição financeira.
- Algumas funções exigem verificação de identidade e envio de dados pessoais.
- Nem todos os estabelecimentos aceitam pagamentos via KakaoPay.
- Problemas de conexão podem impedir pagamentos ou carregar informações da conta.
- Usuários fora da Coreia podem encontrar limitações de cadastro e suporte.
Perguntas frequentes sobre 카카오페이
O que é o 카카오페이 (Kakao Pay) e para que ele serve?
O 카카오페이, conhecido internacionalmente como Kakao Pay, é uma carteira digital e plataforma de pagamentos integrada ao ecossistema Kakao. O aplicativo permite realizar pagamentos em lojas físicas e online, enviar e receber dinheiro, consultar transações e utilizar alguns serviços financeiros. A disponibilidade das funções pode variar conforme o país, o tipo de conta e os requisitos de identificação do usuário.
É necessário ter uma conta Kakao para usar o Kakao Pay?
Sim, normalmente é necessário possuir uma conta Kakao e concluir o processo de cadastro no Kakao Pay. Durante a configuração, o aplicativo pode solicitar um número de telefone, dados pessoais e procedimentos de verificação de identidade. Em alguns casos, também pode ser necessário vincular uma conta bancária ou cartão compatível. Usuários fora da Coreia do Sul podem encontrar limitações de acesso e de cadastro.
O Kakao Pay é seguro para pagamentos e transferências?
O Kakao Pay utiliza recursos de segurança comuns em serviços financeiros digitais, como autenticação da conta, confirmação de identidade e proteção por senha ou biometria, quando disponível no dispositivo. Ainda assim, a segurança também depende dos cuidados do usuário: não compartilhe códigos de verificação, evite instalar versões não oficiais e confira cuidadosamente destinatários e valores antes de confirmar qualquer transferência ou pagamento.
O Kakao Pay funciona fora da Coreia do Sul?
O funcionamento internacional do Kakao Pay pode ser bastante limitado. Embora algumas funções relacionadas a pagamentos no exterior ou serviços de parceiros possam estar disponíveis, o cadastro, as transferências bancárias e determinados recursos geralmente dependem de residência, número de telefone, documentos e instituições financeiras sul-coreanas. Antes de baixar o aplicativo, verifique a disponibilidade na sua região e as condições exibidas na loja oficial.
O Kakao Pay cobra taxas para pagamentos, transferências ou outros serviços?
As taxas do Kakao Pay dependem do serviço utilizado, do método de pagamento, do banco, da moeda e da região do usuário. Pagamentos comuns podem não ter cobrança direta, mas transferências específicas, conversões de moeda, saques ou operações internacionais podem incluir tarifas. Como valores e regras podem mudar, é recomendável consultar a tela de confirmação e a tabela oficial de preços antes de concluir uma operação.


